Sztuczna inteligencja w roli kupującego. Visa pokazuje pilotaż handlu agentowego

Wizja, w której rzucasz w stronę telefonu krótką komendę, a algorytm sam znajduje sprzęt, porównuje parametry, składa zamówienie i płaci, od miesięcy napędza branżę technologiczną.
Visa zaprezentowała w Warszawie pilotaż handlu agentowego (agentic commerce) w rzeczywistych warunkach sprzedażowych, angażując w projekt mBank, PKO BP, Millennium, PayU, Autopay czy Empik. Choć nagranie transakcji produkcyjnej obyło się bez potknięć, zderzenie marketingowych obietnic z unijnym prawem i obawami sprzedawców pokazuje, że do zakupowej autonomii prowadzi kręta droga.
Selekcja ofert w rękach AI, czyli jak algorytm wchodzi w drogę wyszukiwarce
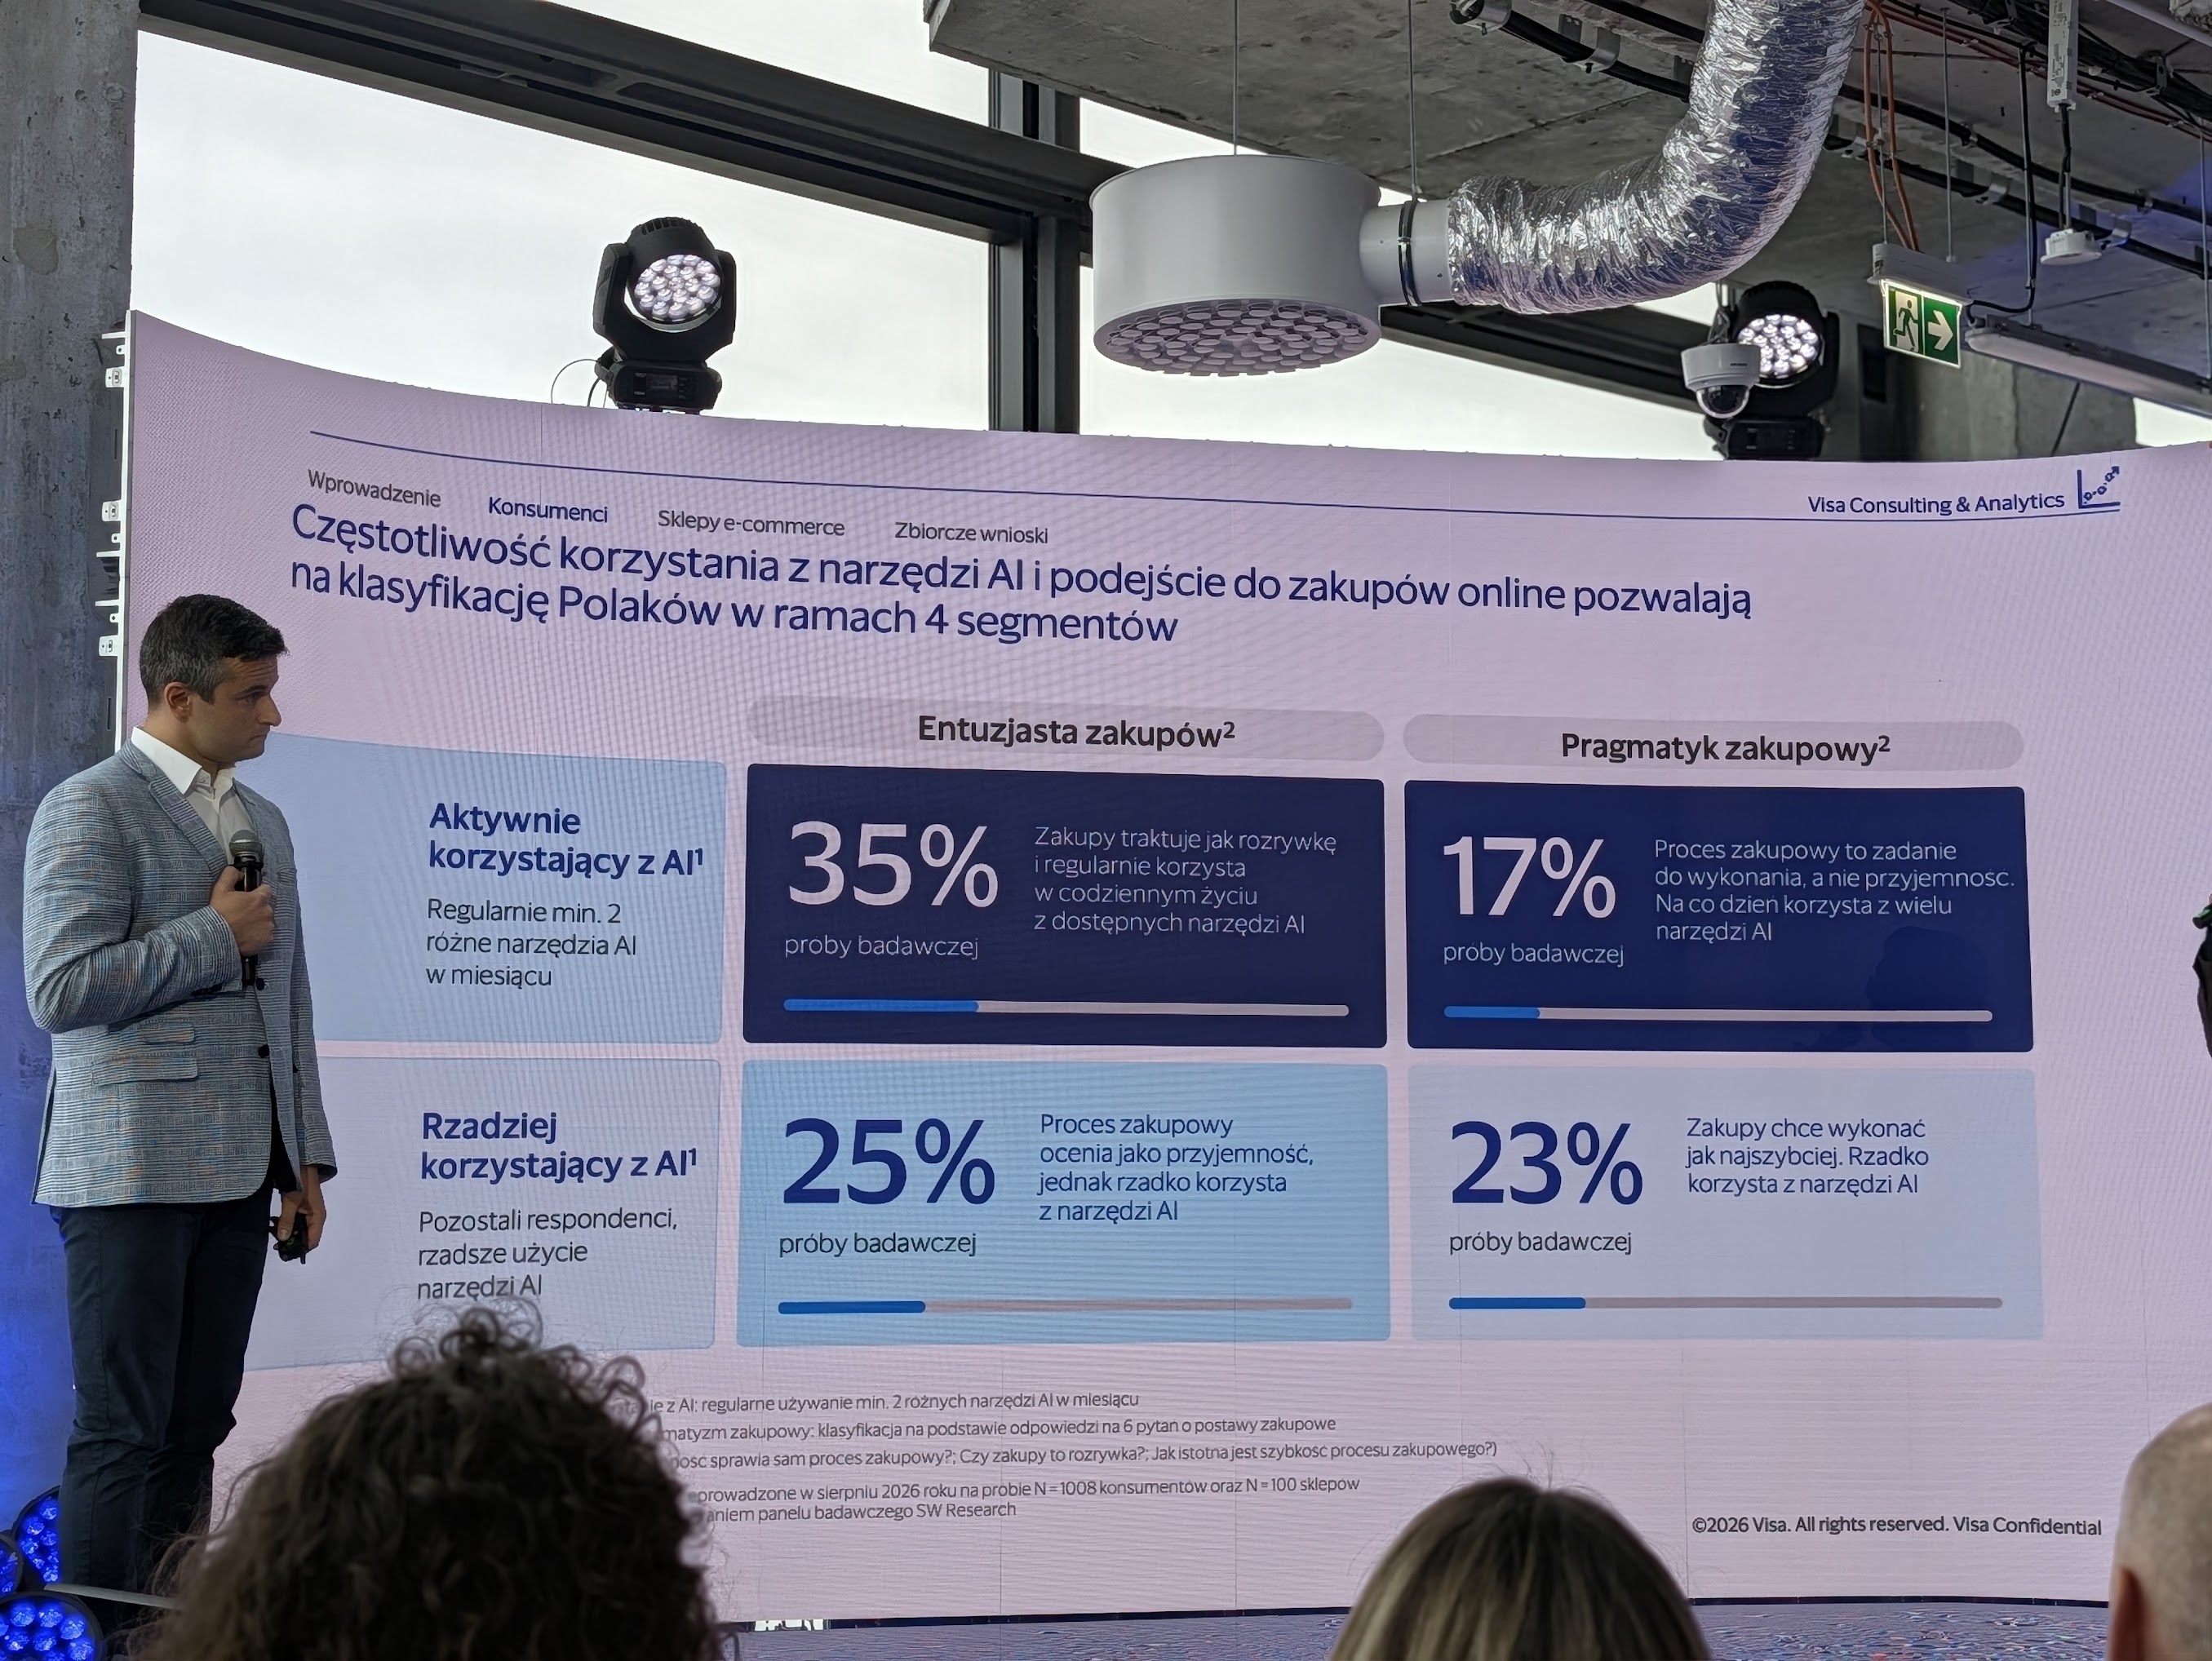
Z badania przeprowadzonego dla Visa Consulting & Analytics (VCA) wynika, że polski rynek wykazuje spore zainteresowanie zautomatyzowanymi zakupami. Aż 5,7 mln polskich konsumentów deklaruje wstępną chęć skorzystania z agenta zakupowego. W tej grupie 3,5 mln osób zaklasyfikowano w badaniu jako „potencjalnych pionierów” – użytkowników otwartych na nowości, którzy w codziennym życiu regularnie sięgają po co najmniej dwa narzędzia AI miesięcznie.
Kupujący nie szukają jednak w botach wyręczenia przy codziennych, powtarzalnych sprawunkach. Ponad połowa respondentów (53%) rozważyłaby pomoc cyfrowego doradcy przy wieloparametrowej analizie elektroniki użytkowej, a 47% przy doborze spersonalizowanych prezentów. Głównym motywatorem pozostaje wygoda: 63% ankietowanych liczy przede wszystkim na oszczędność czasu.
Więcej światła na ten trend rzucają zaprezentowane dane Deloitte, zebrane wśród 7 512 Europejczyków korzystających już ze sztucznej inteligencji na ścieżce zakupowej. W tej grupie 57% respondentów wskazało narzędzia AI jako wsparcie przy porównywaniu ofert (wobec 52% dla Google). Na etapie ostatecznej decyzji było to odpowiednio 32% dla AI i 26% dla wyszukiwarki. To wyraźny sygnał rosnącej roli algorytmów w selekcji produktów, choć nie oznacza jeszcze masowego porzucenia tradycyjnych kanałów na etapie samego płacenia.
Poziom drugi zamiast pełnej autonomii: gdzie kończą się obietnice, a zaczyna prawo
Podczas warszawskiego spotkania pokazano wideo z transakcji zrealizowanej w środowisku produkcyjnym za pośrednictwem demonstracyjnej aplikacji MyAgent. Użytkownik określił swoje potrzeby w oknie dialogowym, bot wyselekcjonował towar z oferty sklepu, przygotował koszyk i zainicjował płatność stokenizowaną kartą – bez przekierowań i bez ręcznego wpisywania danych.
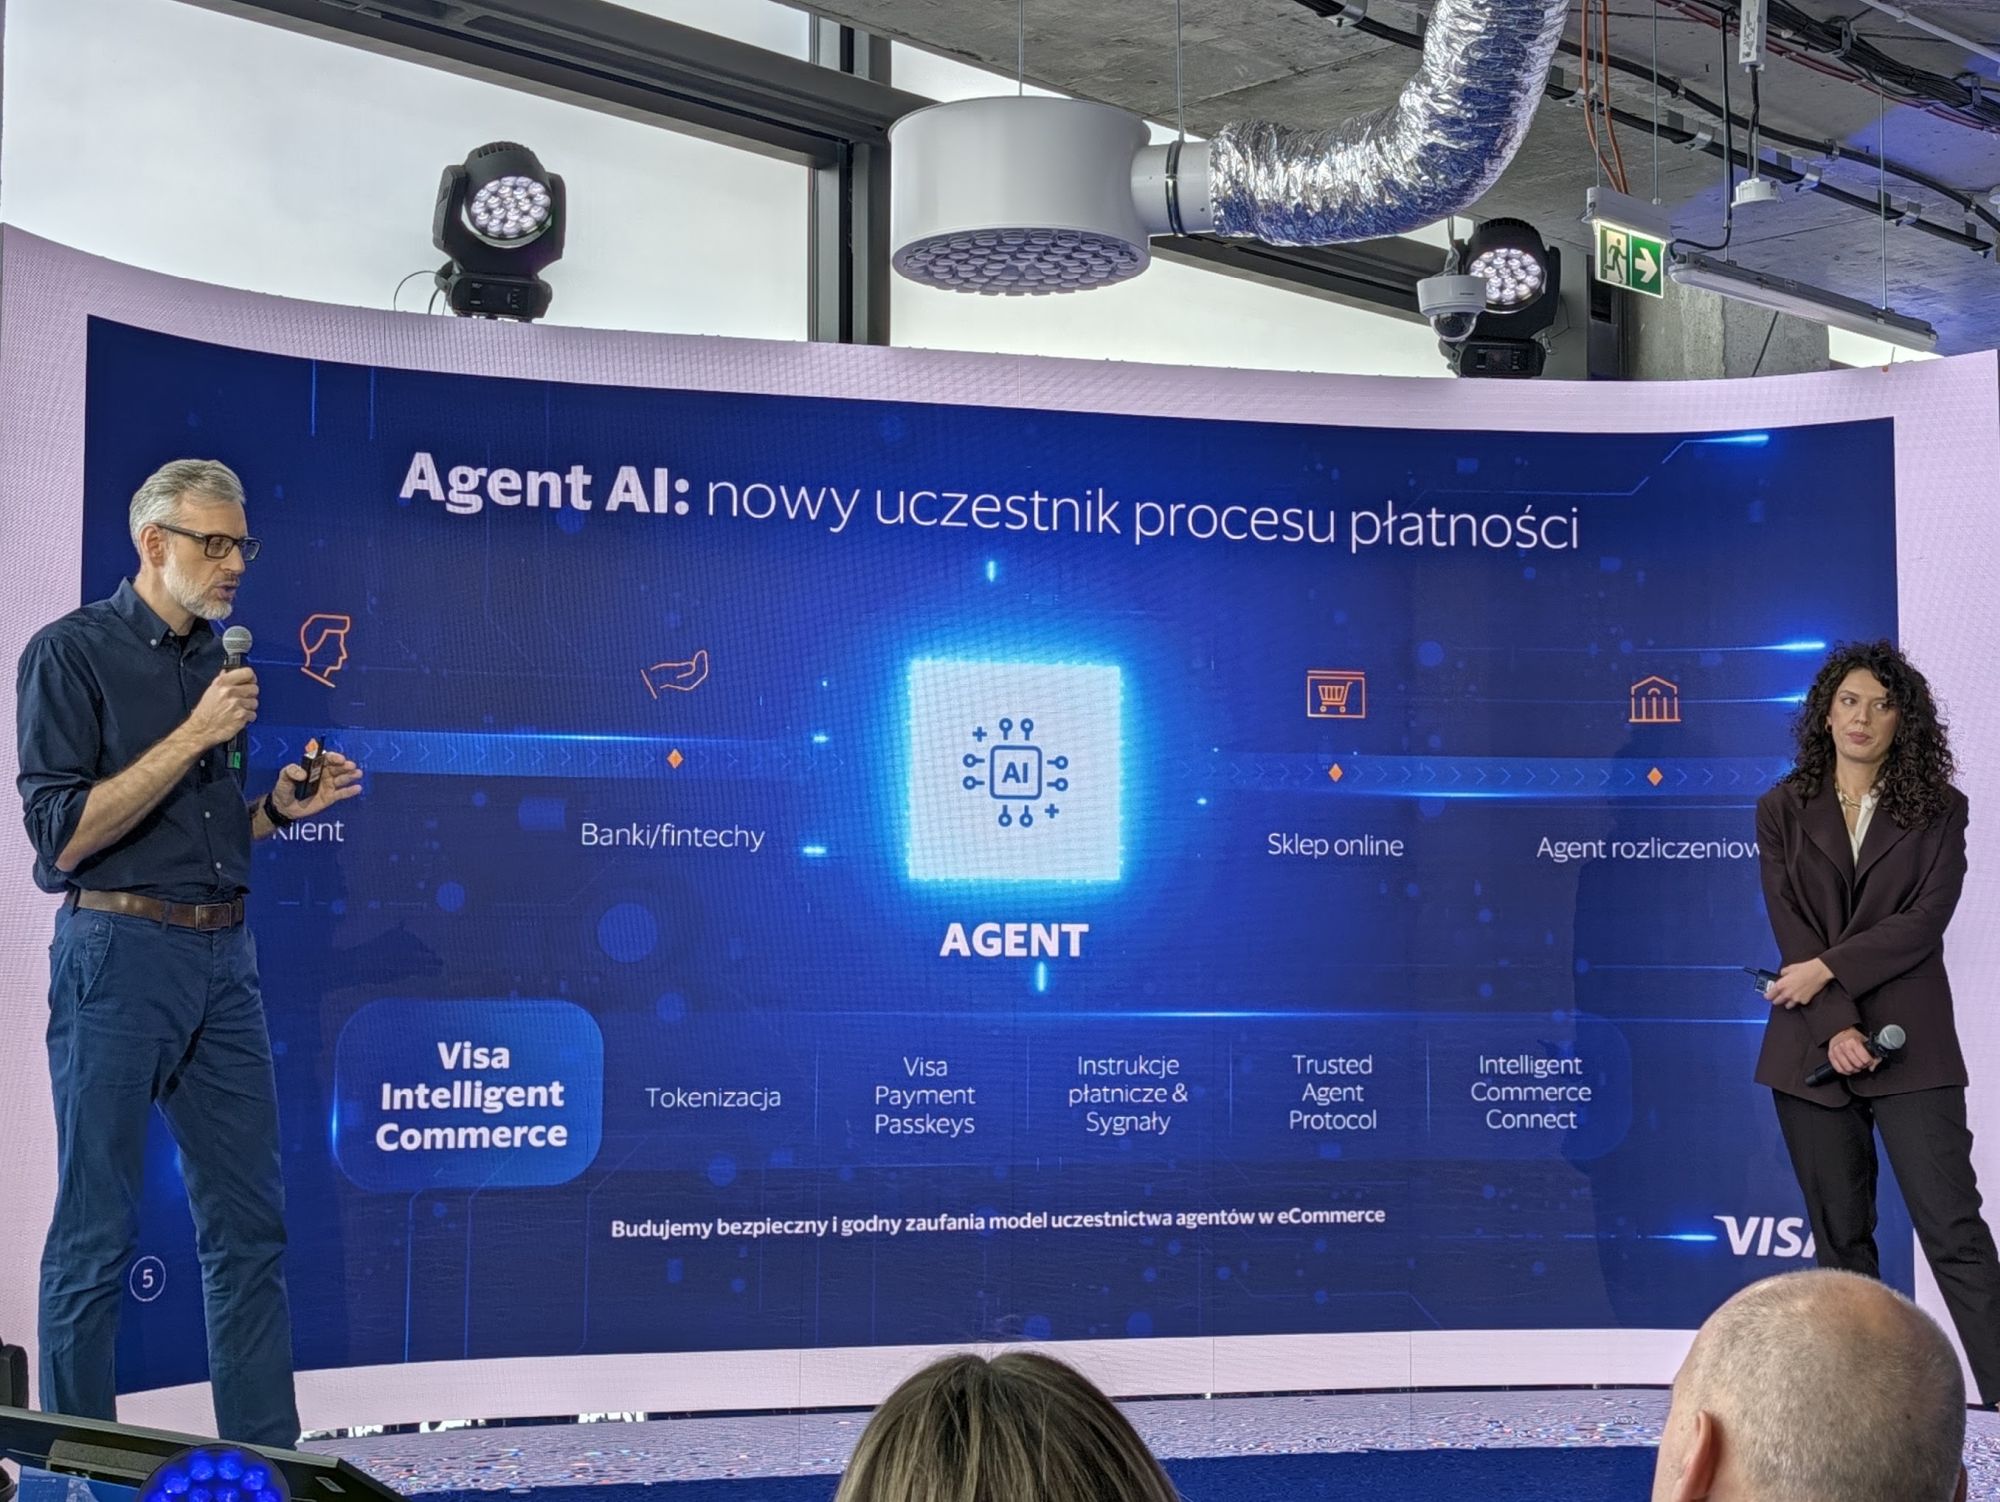
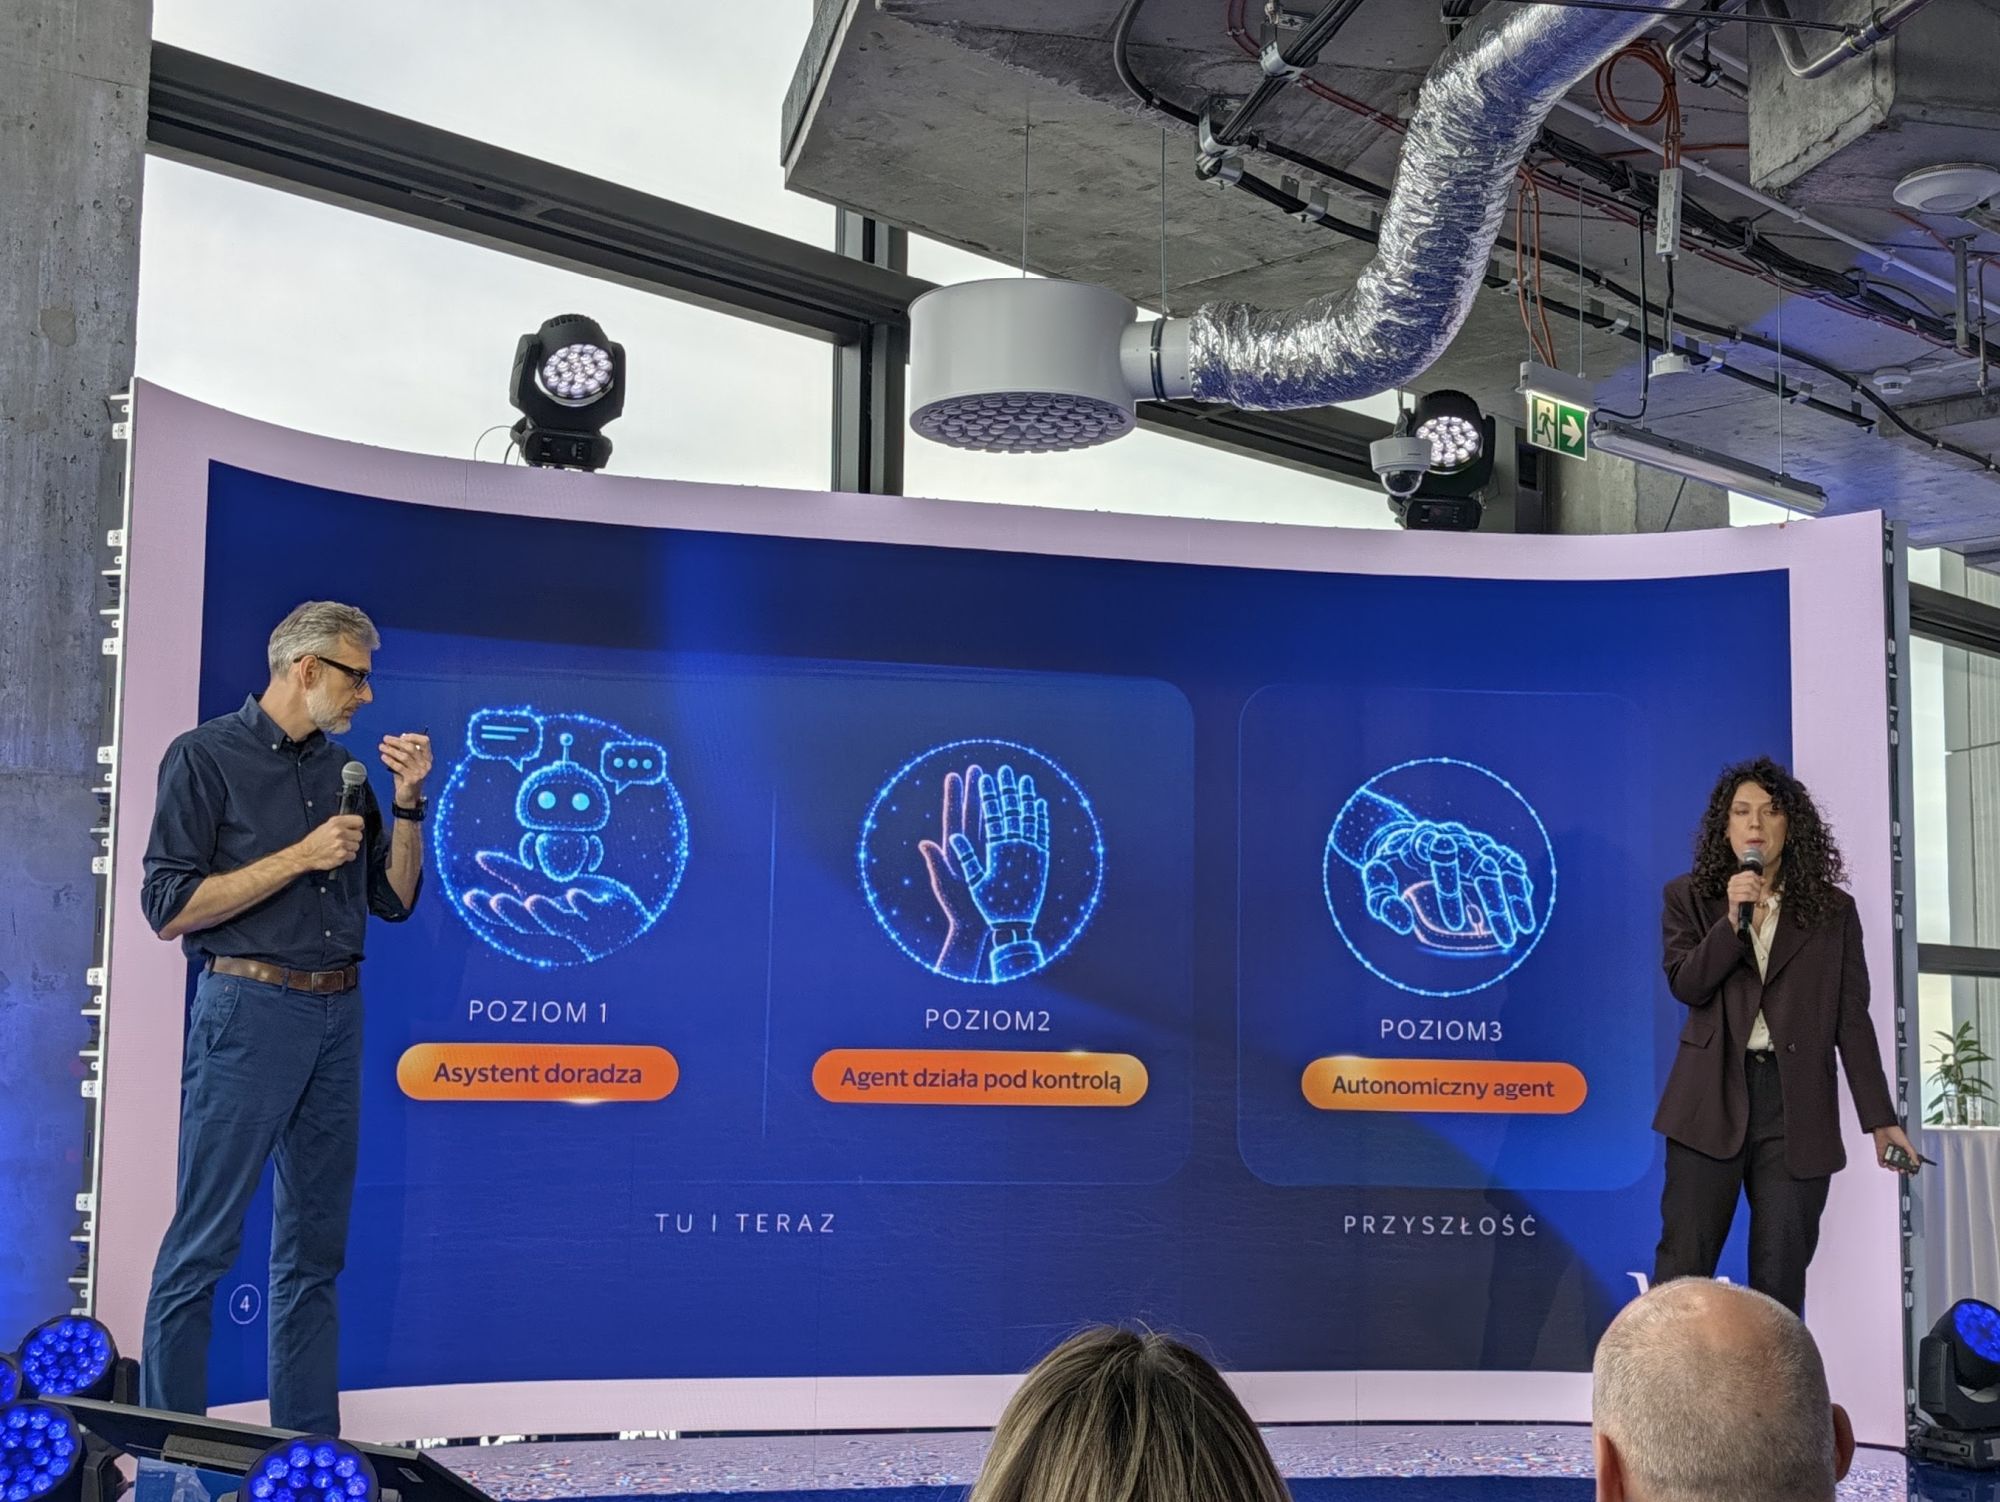
Cały proces nie był w pełni autonomiczny. W trzystopniowej klasyfikacji zaprezentowanej przez przedstawicieli Visa, odpowiada poziomowi drugiemu, czyli agentowi działającemu pod stałym nadzorem człowieka. Pełna autonomia (poziom trzeci) – gdzie bot samodzielnie dysponuje budżetem i poluje na tańszy bilet lotniczy czy domawia karmę dla psa – pozostaje pieśnią przyszłości i to nie ze względu na technologiczne ograniczenia, lecz ze względu na prawo.
Obecne ramy prawne w Unii Europejskiej, w tym wymogi dyrektywy PSD2 dotyczące silnego uwierzytelniania klienta (SCA), nie przewidują prostego mechanizmu dla w pełni niezależnych agentów swobodnie wybierających odbiorcę i kwotę. Dlatego w projekcie Visy każda operacja wymagała biometrycznego zatwierdzenia przez Visa Payment Passkeys na urządzeniu użytkownika.
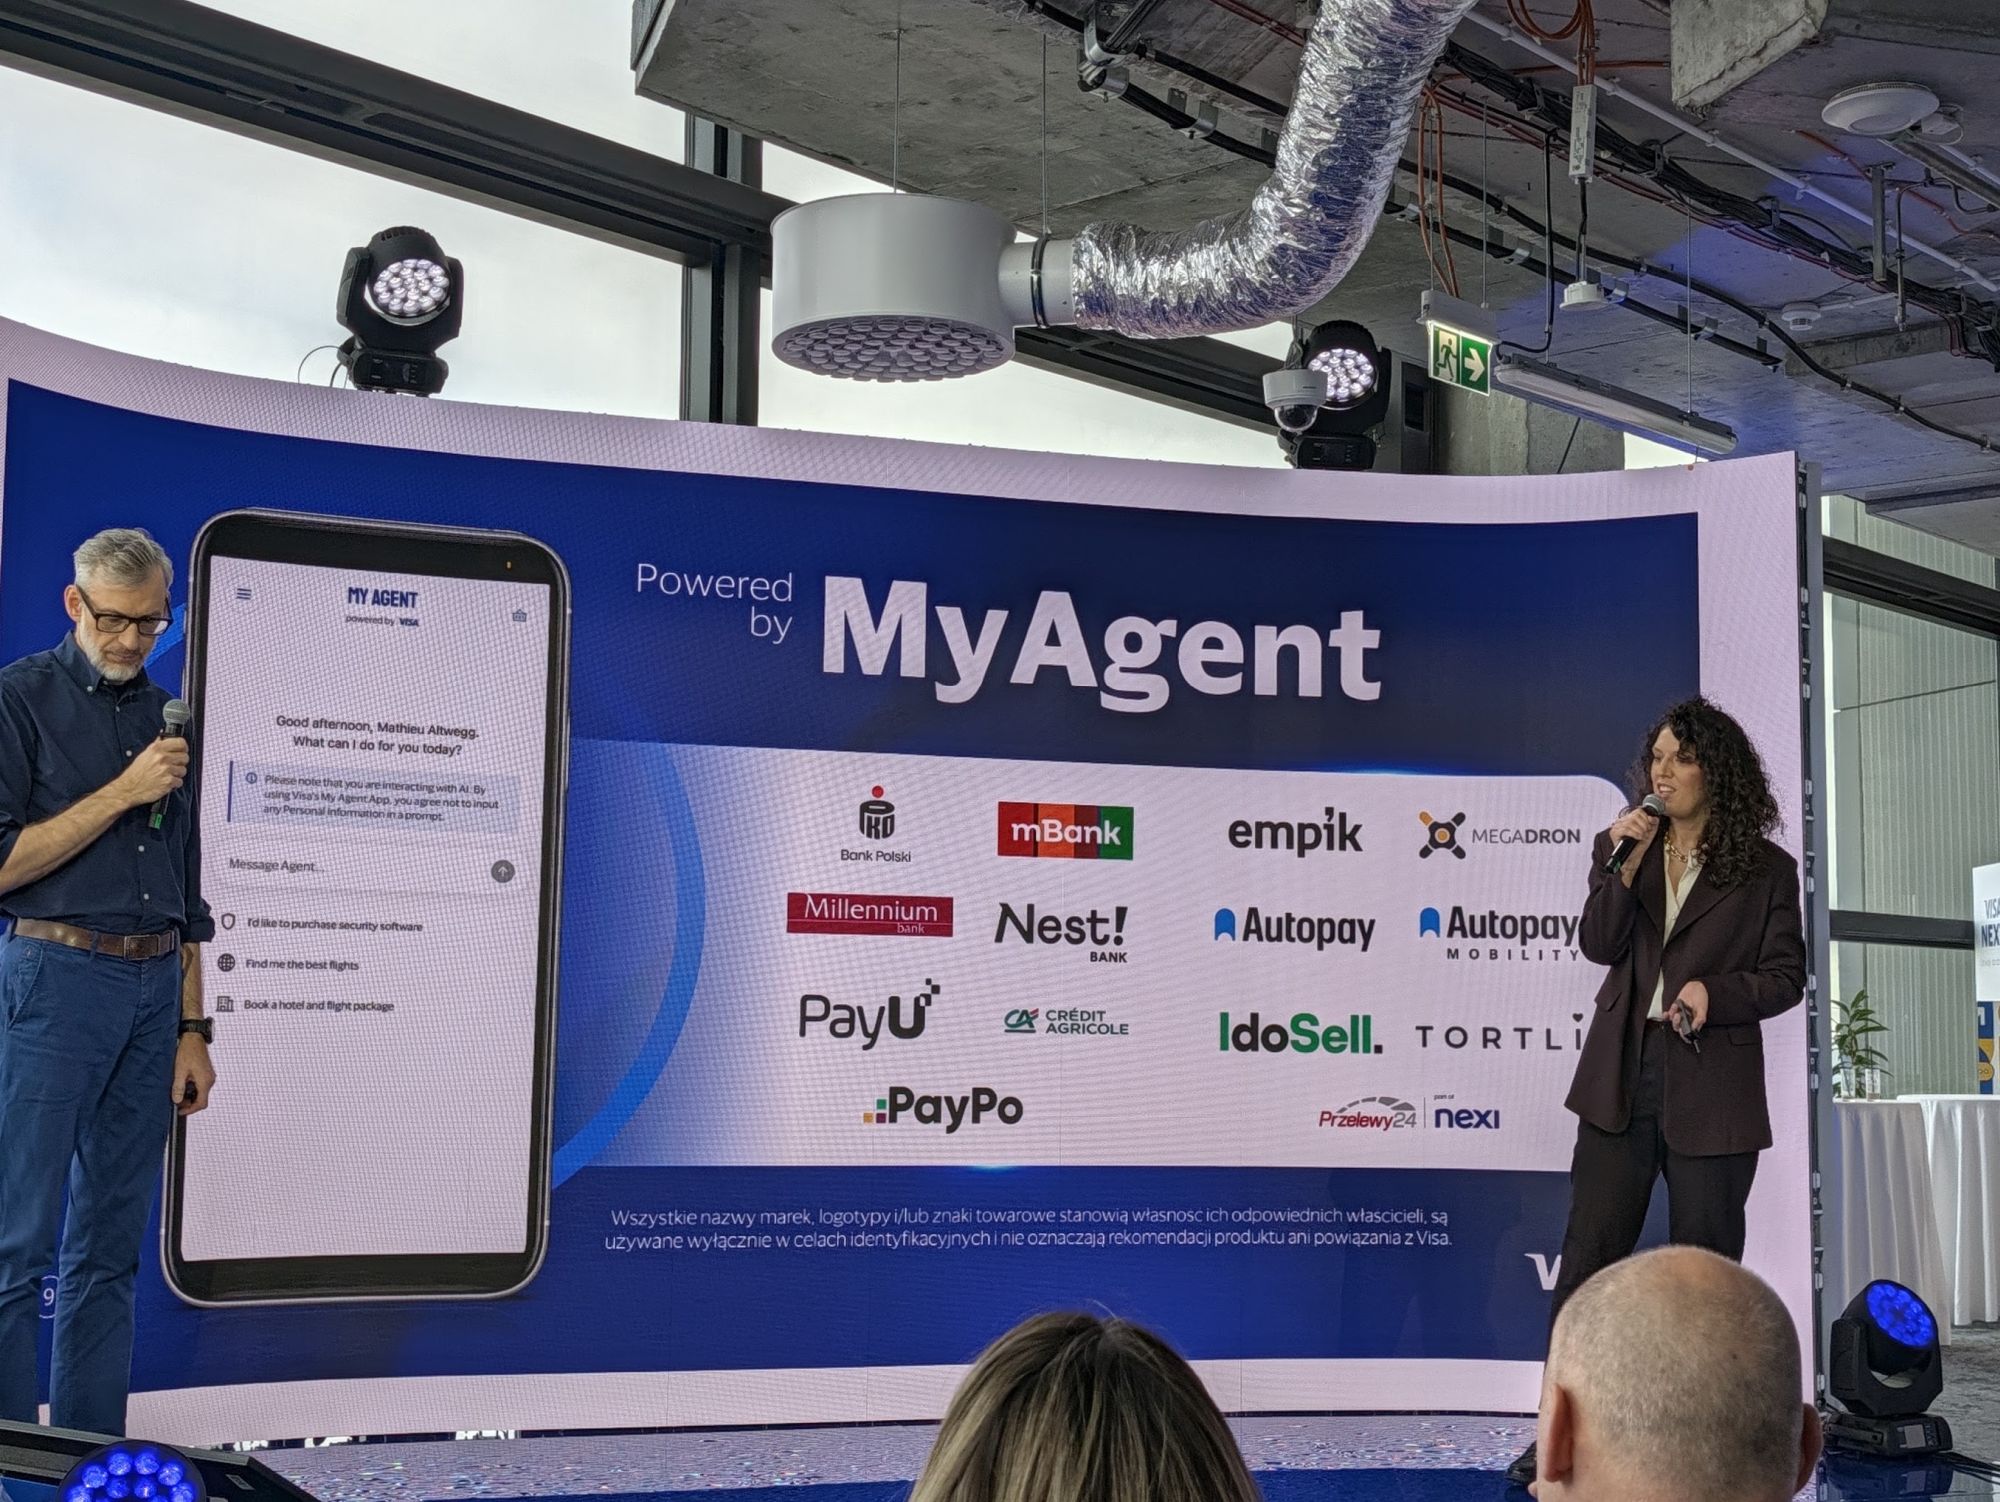
W efekcie konsument nie otrzymuje w pełni samodzielnego lokaja, lecz zaawansowany silnik rekomendacji spięty z automatycznym wypełnianiem koszyka. To wygodne, ale czy naprawdę oznacza świadomy wybór konsumenta? Taki model rodzi raczej zjawisko psychologiczne przypominające akceptację wielostronicowych regulaminów. Widząc gotowe podsumowanie, kupujący przykłada palec do czytnika w ułamku sekundy, ulegając iluzji kontroli – bez wnikliwej weryfikacji, dlaczego algorytm wybrał akurat ten sklep i czy nie pominął tańszej oferty z powodu braku integracji technicznej.
Strach w e-commerce: algorytm nie patrzy na banery
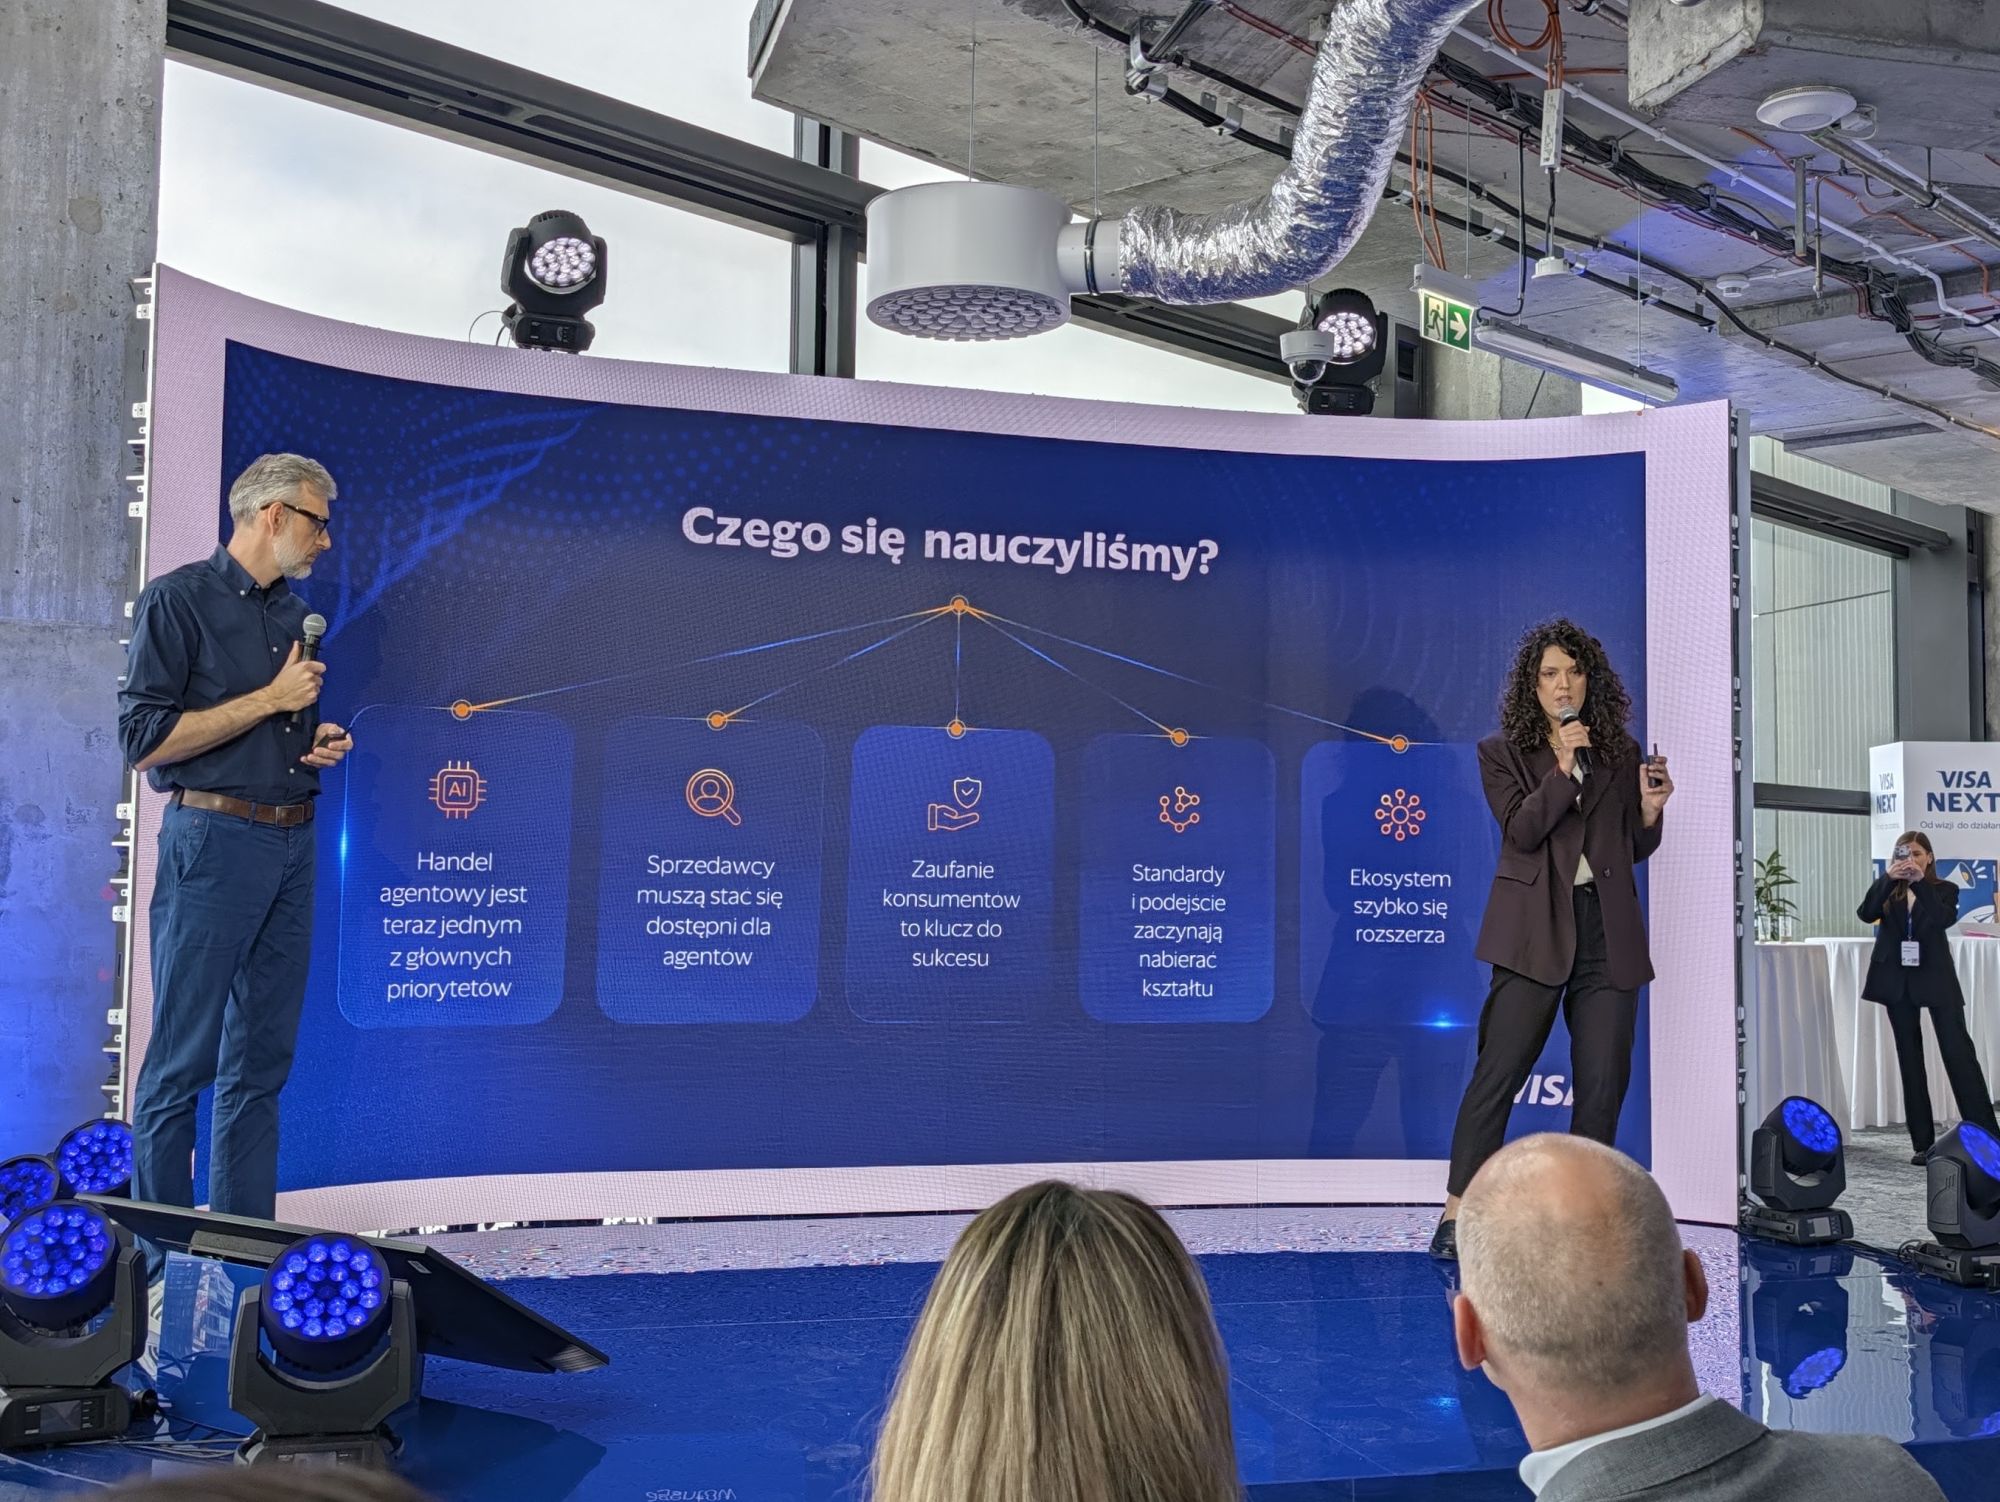
Dla mniejszych sprzedawców upowszechnienie botów zakupowych to miecz obosieczny. W badaniu VCA 60% małych i średnich sklepów internetowych uznało koncepcję agenta za atrakcyjną ze względu na potencjalny wzrost sprzedaży i automatyzację procesów. Gdy jednak ankieterzy zapytali o obawy, na jaw wyszedł głęboki niepokój. 25% przedsiębiorców z sektora MŚP obawia się monopolizacji rynku przez największych graczy, a 21% boi się utraty bezpośredniej relacji i dostępu do danych klienta. Te lęki są w pełni racjonalne.
Agent AI nie przegląda banerów reklamowych, nie zwraca uwagi na estetykę strony ani nie ulega zabiegom visual merchandisingu. Maszyna potrzebuje wyłącznie ustrukturyzowanych danych produktowych pobieranych przez API. Jeśli relację z konsumentem zmonopolizuje algorytm, mniejsze sklepy mogą zostać zepchnięte do roli bezimiennych hurtowni, zmuszonych do wyniszczającej wojny cenowej na zapleczu technologicznych gigantów.
Wyścig o rolę portfela dla sztucznej inteligencji
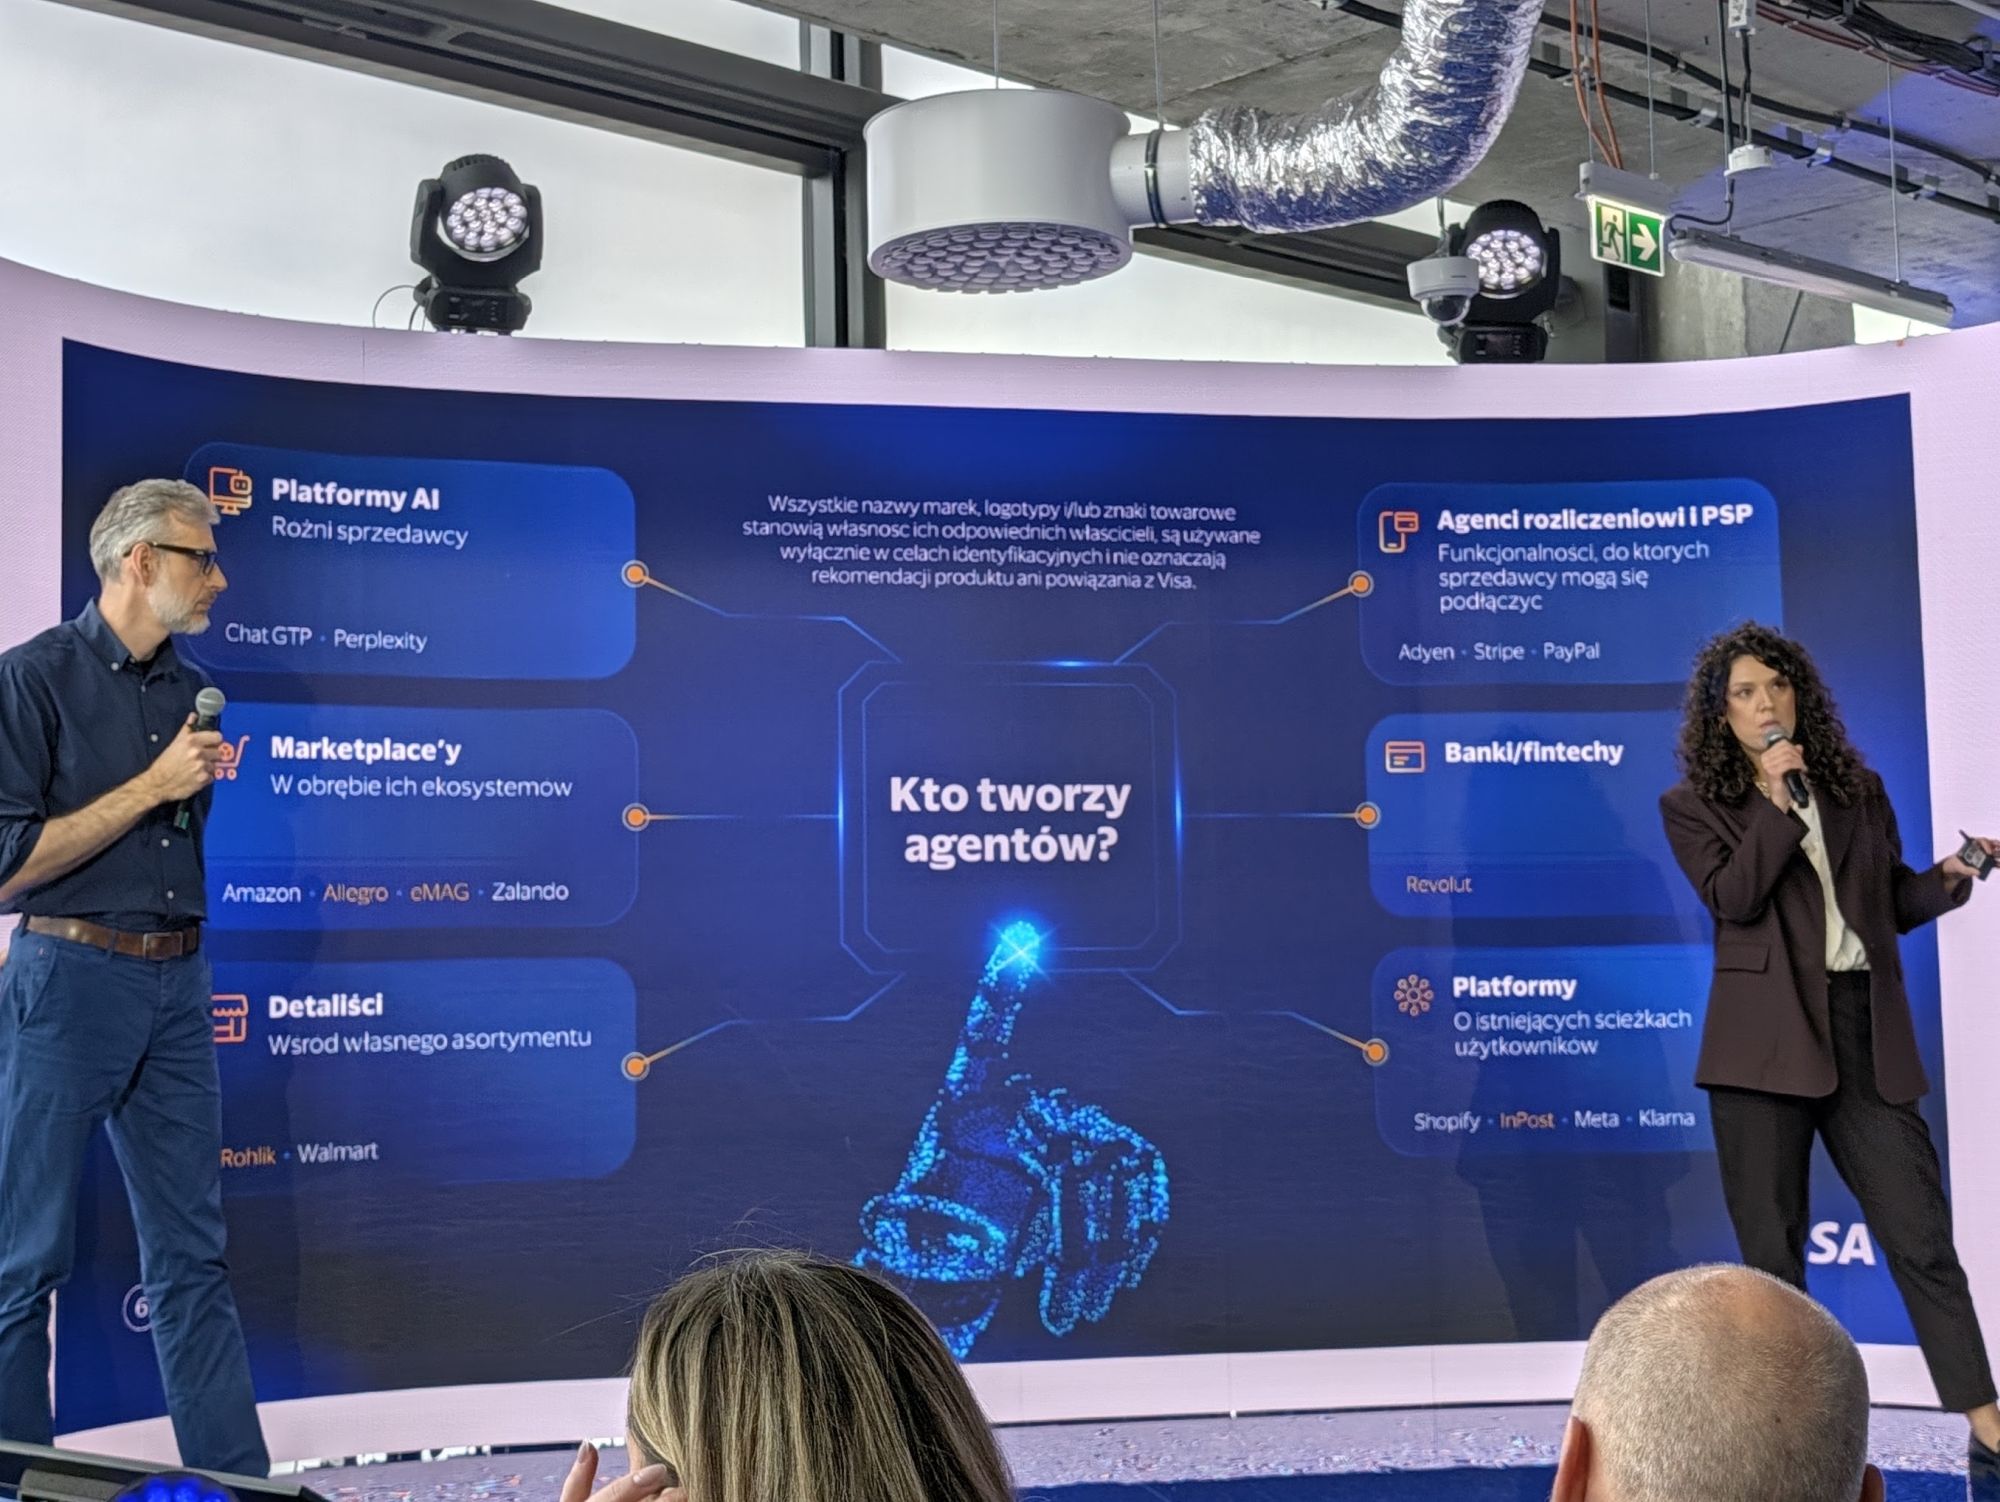
Pilotaż z udziałem polskich banków, operatorów płatności i sprzedawców to prawdopodobnie element szerszej strategii obronnej. Tradycyjne organizacje płatnicze zdają sobie sprawę, że jeśli realny handel przeniesie się do interfejsów konwersacyjnych pokroju ChatGPT, Perplexity czy asystentów wielkich marketplace’ów, dostawcy modeli mogą spróbować zamknąć obieg płatności wewnątrz własnych ekosystemów.
Visa nie zamierza tworzyć własnego asystenta dla konsumentów, to zostało podczas konferencji bardzo wyraźnie podkreślone – jej celem jest dostarczenie niewidzialnej szyny rozliczeniowej. Poprzez pakiet Visa Intelligent Commerce, protokół zaufanych agentów (TAP) i rejestry certyfikowanych botów organizacja buduje warstwę uwierzytelniania. Prawdziwa stawka w tym wyścigu nie dotyczy więc tego, który bot najlepiej doradzi klientowi, lecz czyja infrastruktura zrealizuje i zabezpieczy płatność w tle, gdy użytkownik przyłoży palec do ekranu.


